
L’assurance pour micro-entreprise n’est pas imposée par le statut lui-même : c’est l’activité exercée qui la rend obligatoire ou non. Une activité réglementée exige une responsabilité civile professionnelle, le bâtiment une garantie décennale, et un véhicule ou un local loué doivent être assurés. Le reste des contrats relève du choix.
Le statut ne rend pas l’assurance obligatoire, l’activité oui
Micro-entreprise et auto-entrepreneur désignent le même régime. Ce régime simplifie la comptabilité et les cotisations, mais il ne contient aucune clause d’assurance. Un consultant ou un rédacteur peut donc démarrer sans contrat, sans enfreindre la loi.
Lire également : Comment appliquer l'Art L1132 1 dans votre entreprise sans vous tromper ?
La question change dès que l’activité relève d’une règle sectorielle. L’obligation vient de l’activité, jamais du statut, et elle s’applique de la même façon à une micro-entreprise ou à une société. Avant de choisir le régime, il vaut mieux comparer les options décrites dans ce choix du statut d’une petite entreprise, car l’assurance en dépend peu mais les obligations du secteur, elles, suivent l’activité.
Même sans obligation, un dommage causé à un client peut engager la responsabilité de l’entrepreneur. Sans contrat, il règle alors la facture de sa poche.
A lire en complément : Règle impérative : Comment déterminer son caractère obligatoire ?
Les activités où une assurance est imposée par la loi
La fiche officielle d’Entreprendre Service Public distingue quatre cas où le micro-entrepreneur doit s’assurer.
- Une activité réglementée impose une responsabilité civile professionnelle.
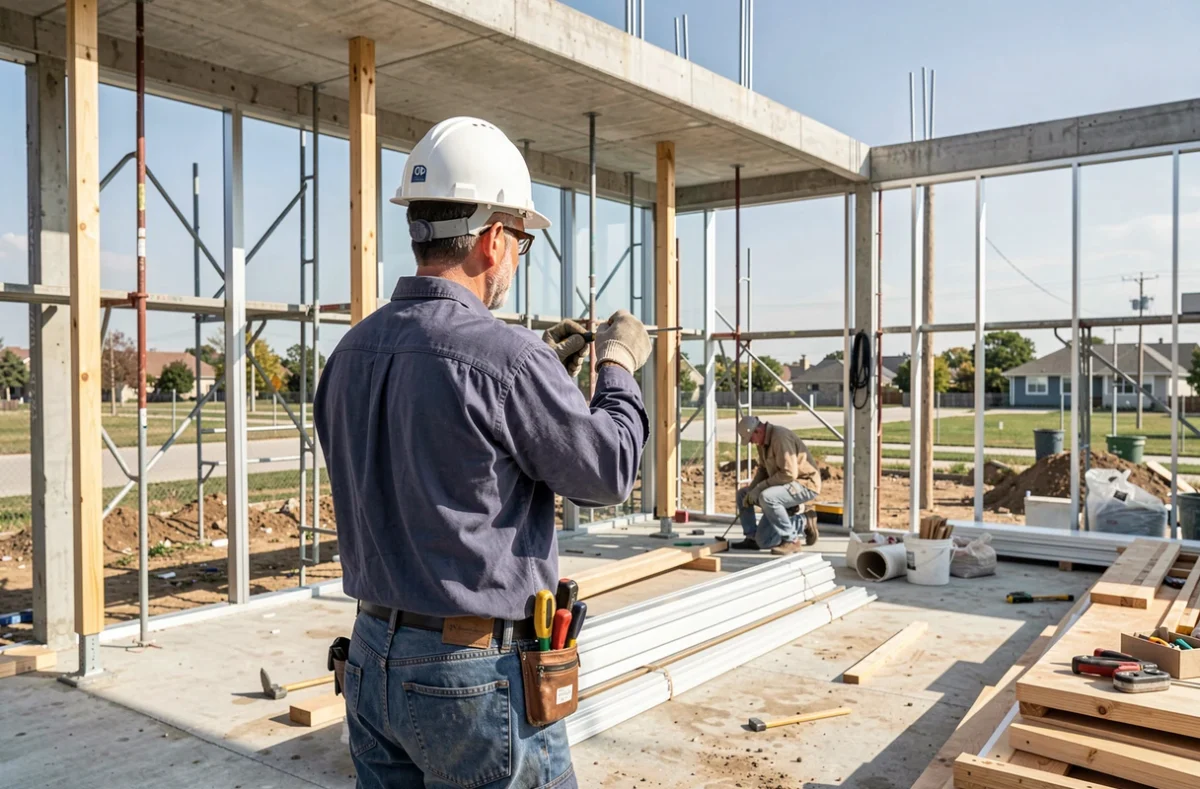
- Dans le bâtiment, la garantie décennale est obligatoire.
- Dans la santé, une responsabilité civile médicale est exigée.
- Un véhicule utilisé pour l’activité, pour transporter des marchandises ou des personnes, doit être assuré, de même qu’un local professionnel loué.
Pour un local loué, l’assurance couvre aussi les marchandises et le matériel qui s’y trouvent, contre l’incendie ou le cambriolage. Un local dont on est propriétaire n’entre pas dans cette obligation.
Un artisan du bâtiment ne peut pas non plus se contenter d’une simple RC professionnelle : la décennale couvre un risque différent, celui des désordres qui apparaissent après la livraison d’un ouvrage. Son coût varie fortement selon le métier, de plusieurs centaines à plusieurs milliers d’euros par an d’après un comparateur de mars 2026.
La RC professionnelle, utile même quand elle n’est pas obligatoire
La RC professionnelle prend en charge les dommages causés à un client ou à un tiers pendant l’activité : un fichier perdu, une erreur de conseil, un matériel abîmé chez un client. Elle protège l’entrepreneur contre une demande d’indemnisation qui peut dépasser plusieurs mois de chiffre d’affaires.
La responsabilité civile de l’assurance habitation exclut en général l’activité professionnelle. Exercer depuis son domicile ne suffit donc pas à être couvert, et il faut vérifier les exclusions du contrat habitation avant de s’en remettre à lui.
Certains clients B2B demandent une attestation de RC professionnelle avant de signer. Dans ce cas, le contrat devient une condition commerciale, même sans obligation légale. Une attestation à jour facilite la signature d’un contrat avec une entreprise.
Les garanties facultatives à envisager selon votre situation
Au-delà des contrats imposés, la fiche officielle recommande la multirisque professionnelle sans la rendre obligatoire. Elle couvre le local, le matériel et le stock.
D’autres garanties répondent à des risques précis :
- La protection juridique prend en charge les frais en cas de litige avec un client ou un fournisseur.
- La perte d’exploitation compense l’arrêt forcé de l’activité après un sinistre.
- La prévoyance et la complémentaire santé comblent une protection sociale limitée en cas d’arrêt de travail.
La prévention réduit aussi le risque de sinistre : les règles de prévention des risques en entreprise permettent de limiter les dégâts matériels, donc les sinistres déclarés.
Combien coûte une assurance pour micro-entreprise
Selon un comparateur mis à jour en mars 2026, une RC professionnelle coûte en moyenne environ 100 euros par an, et une multirisque professionnelle une quarantaine d’euros par mois. La décennale sort de cette échelle, avec des primes de plusieurs centaines à plusieurs milliers d’euros par an.
La prime dépend de l’activité, du chiffre d’affaires déclaré, des plafonds de garantie et de la franchise. Une activité à risque, comme un chantier, coûte plus cher qu’un travail de bureau, et un plafond élevé fait monter la cotisation.
Comment choisir son contrat sans payer pour rien
Une méthode en cinq étapes évite de payer des garanties inutiles. On identifie d’abord l’obligation liée à l’activité à partir de la fiche officielle, puis on liste les risques réels : dommages à un client, vol de matériel, litige, arrêt de travail.
On compare ensuite les garanties, les plafonds et les exclusions plutôt que la seule prime, et un courtier peut mettre plusieurs assureurs en concurrence. Le contrat se revoit enfin quand l’activité ou le chiffre d’affaires change.
Pour l’accompagnement, des partenaires de la création d’entreprise peuvent orienter vers un courtier. Certains entrepreneurs choisissent aussi un assureur attentif aux engagements RSE.
Les exclusions changent d’un contrat à l’autre : relire la liste avant de signer évite de découvrir, après un sinistre, que l’activité exacte n’était pas couverte.